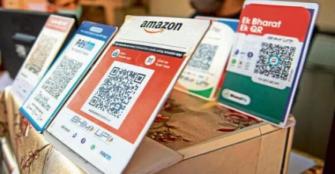
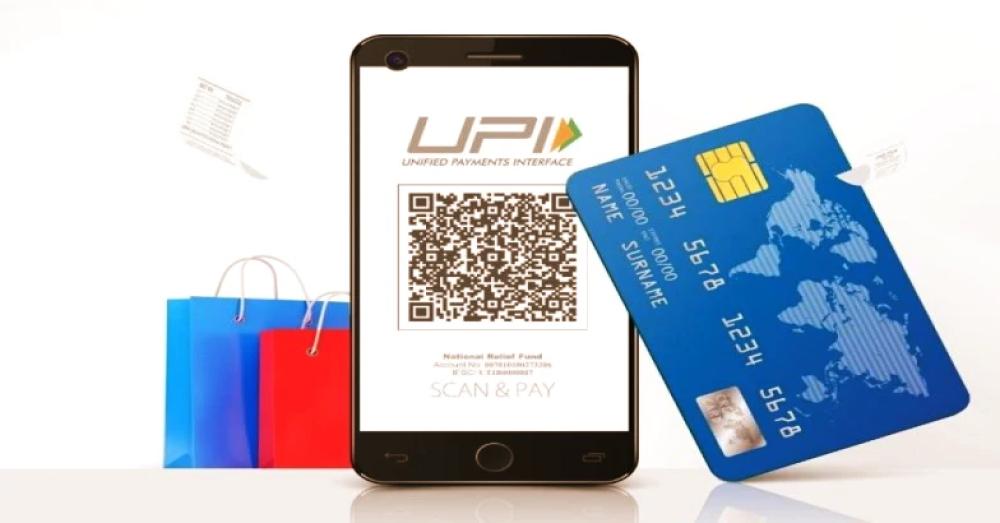
വിദേശത്തേക്ക് യാത്ര പ്ലാൻ ചെയ്യുമ്പോൾ ഏറ്റവും പ്രധാനപ്പെട്ട കാര്യങ്ങളിലൊന്നാണ് അവിടെ നടത്തുന്ന പണമിടപാടുകൾ. വിദേശത്ത് പോകുമ്പോൾ ക്രെഡിറ്റ് കാർഡുകളാണോ അതോ പുതിയ യുപിഐ വിദേശ സേവനങ്ങളാണോ ഉപയോഗിക്കേണ്ടതെന്ന ചോദ്യത്തിന് വലിയ പ്രസക്തിയുണ്ട്.
ലഭ്യമായ വിവരങ്ങൾ അനുസരിച്ച് രണ്ട് ലക്ഷം രൂപയോളം ചെലവഴിക്കുന്ന ഒരു വിദേശ യാത്രയിൽ യുപിഐ വഴിയുള്ള കൈമാറ്റങ്ങൾക്ക് കൃത്യമായ വിനിമയ നിരക്ക് ലഭിക്കും. എന്നാൽ ഇത് ചില നിശ്ചിത രാജ്യങ്ങളിൽ മാത്രമായി പരിമിതപ്പെട്ടിരിക്കുന്നു എന്നൊരു പോരായ്മയുണ്ട്.
മറുഭാഗത്ത് ക്രെഡിറ്റ് കാർഡുകൾ ലോകത്തെമ്പാടും സ്വീകരിക്കപ്പെടുമെങ്കിലും അവയ്ക്ക് ഉയർന്ന ഫോറെക്സ് മാർക്കപ്പ് ഫീസും വിദേശ വിനിമയ നിരക്കുകളും നൽകേണ്ടി വരും. അന്താരാഷ്ട്ര തലത്തിൽ കാർഡുകൾ ഉപയോഗിക്കുമ്പോൾ സാധാരണയായി മൂന്ന് മുതൽ നാല് ശതമാനം വരെ അധിക ചാർജ്ജ് ഈടാക്കാറുണ്ട്.
വിദേശ രാജ്യങ്ങളിൽ വാർഷിക പരിധിയായ രണ്ടു ലക്ഷം ഡോളറിന് മുകളിൽ ചെലവഴിക്കുമ്പോൾ ബാധകമാകുന്ന ലിബറലൈസ്ഡ് റെമിറ്റൻസ് സ്കീം പരിധികളും പണമിടപാടുകളിൽ ശ്രദ്ധിക്കേണ്ടതുണ്ട്. ക്രെഡിറ്റ് കാർഡ് വഴി വലിയ തുകകൾ വിദേശത്ത് ചെലവഴിക്കുമ്പോൾ ടിസിഎസ് നികുതി തുക അക്കൗണ്ടിൽ നിന്ന് ഈടാക്കാൻ സാധ്യതയുണ്ട്.
യുപിഐ വഴി ഇന്ത്യൻ രൂപയിൽ നിന്ന് നേരിട്ട് പ്രാദേശിക കറൻസിയിലേക്ക് പണം മാറുമ്പോൾ മറഞ്ഞിരിക്കുന്ന ചെലവുകൾ താരതമ്യേന കുറവായിരിക്കും. ക്രെഡിറ്റ് കാർഡ് കമ്പനികൾ നൽകുന്ന റിവാർഡ് പോയിന്റുകളും ക്യാഷ്ബാക്കുകളും ഈ ഉയർന്ന ചെലവുകളെ ഒരുപരിധി വരെ നികത്താൻ സഹായിക്കും.
യുഎഇ, സിംഗപ്പൂർ, നേപ്പാൾ, ഭൂട്ടാൻ തുടങ്ങിയ രാജ്യങ്ങളിൽ യുപിഐ സേവനങ്ങൾ വളരെ എളുപ്പത്തിൽ ലഭ്യമാണ്. ഇത്തരം രാജ്യങ്ങളിലേക്ക് യാത്ര ചെയ്യുമ്പോൾ യുപിഐ ഉപയോഗിക്കുന്നത് ഫോറെക്സ് കാർഡുകളെക്കാളും ക്രെഡിറ്റ് കാർഡുകളെക്കാളും സാമ്പത്തിക ലാഭം നൽകും.
എന്നാൽ യൂറോപ്യൻ രാജ്യങ്ങളിലേക്കും അമേരിക്കയിലേക്കും യാത്ര ചെയ്യുമ്പോൾ ക്രെഡിറ്റ് കാർഡുകളോ മൾട്ടി കറൻസി ഫോറെക്സ് കാർഡുകളോ ഉപയോഗിക്കുന്നതാണ് കൂടുതൽ സുരക്ഷിതം. അടിയന്തര സാഹചര്യങ്ങളിൽ ക്രെഡിറ്റ് കാർഡുകൾ നൽകുന്ന ഇൻഷുറൻസ് സുരക്ഷയും ആനുകൂല്യങ്ങളും യാത്രക്കാർക്ക് വലിയ തുണയാകും.
യാത്ര തിരിക്കുന്നതിന് മുൻപ് തങ്ങളുടെ ബാങ്ക് ക്രെഡിറ്റ് കാർഡിലെ അന്താരാഷ്ട്ര ഇടപാടുകൾ സജീവമാക്കാൻ മറക്കരുത്. ഒപ്പം വിദേശ വിനിമയ നിരക്കുകളും പ്രോസസിംഗ് ഫീസുകളും കൃത്യമായി താരതമ്യം ചെയ്യുന്നത് യാത്രയിലെ ബജറ്റ് നിയന്ത്രിക്കാൻ സഹായിക്കും.
യുപിഐ ഉപയോഗിക്കുമ്പോൾ ഫോണിൽ ഇന്റർനെറ്റ് സൗകര്യം നിർബന്ധമാണ്. എന്നാൽ കാർഡുകൾ ബാങ്കിംഗ് നെറ്റ്വർക്കുകൾ വഴി നേരിട്ട് പ്രവർത്തിക്കുന്നതിനാൽ നെറ്റ്വർക്ക് ലഭ്യതയില്ലാത്ത ഇടങ്ങളിലും എളുപ്പത്തിൽ ഉപയോഗിക്കാം.
വലിയ തുകകളുടെ ഷോപ്പിംഗിന് ക്രെഡിറ്റ് കാർഡുകൾ നൽകുന്ന സുരക്ഷയും തിരിച്ചടവ് സാവകാശവും സഞ്ചാരികൾക്ക് കൂടുതൽ സൗകര്യം നൽകുന്നു. വിദേശ യാത്രകളിൽ അടിയന്തര ഫണ്ടുകൾ കരുതാൻ ക്രെഡിറ്റ് കാർഡുകൾ തന്നെയാണ് അനുയോജ്യം.
ചെറിയ തുകയുടെ പേയ്മെന്റുകൾക്കും റസ്റ്റോറന്റ് ബില്ലുകൾക്കും യുപിഐ ഉപയോഗിക്കുന്നത് ക്രെഡിറ്റ് കാർഡിന്റെ ചെറിയ ചാർജ്ജുകൾ ഒഴിവാക്കാൻ സഹായിക്കും. രണ്ട് സംവിധാനങ്ങളും കൃത്യമായ അനുപാതത്തിൽ ഉപയോഗിക്കുന്നതാണ് സാമ്പത്തിക വിചക്ഷണർ നിർദ്ദേശിക്കുന്നത്.
പുതിയ കാലത്ത് അന്താരാഷ്ട്ര യാത്രകൾ നടത്തുമ്പോൾ രണ്ട് ലക്ഷം രൂപയോളം ചെലവഴിക്കുന്നവർ കുറഞ്ഞത് രണ്ട് പേയ്മെന്റ് മാർഗ്ഗങ്ങളെങ്കിലും കരുതണം. ഇത് ഏതെങ്കിലും പ്ലാറ്റ്ഫോമിൽ സാങ്കേതിക തടസ്സങ്ങൾ ഉണ്ടായാലും യാത്ര സുഗമമാക്കും.
കറൻസി എക്സ്ചേഞ്ച് കൗണ്ടറുകൾ വഴി വൻ തുക മാറുമ്പോൾ ലഭിക്കുന്ന മോശം നിരക്കുകളേക്കാൾ മികച്ച ലാഭം ഡിജിറ്റൽ പേയ്മെന്റുകൾ വഴി ലഭിക്കും. ബാങ്കുകൾ ഈടാക്കുന്ന കൃത്യമായ ഫോറെക്സ് നിരക്കുകൾ അറിയുന്നത് പണം നഷ്ടപ്പെടാതെ നോക്കും.
വിദേശ വിപണികളിൽ കൂടുതൽ ഇന്ത്യക്കാർ എത്തുന്നതോടെ കൂടുതൽ രാജ്യങ്ങളിൽ യുപിഐ സംവിധാനങ്ങൾ യാഥാർത്ഥ്യമാകുകയാണ്. ഇത് ഭാവിയിൽ യാത്രാ ചെലവുകൾ കൂടുതൽ കുറയ്ക്കാൻ വഴിതുറക്കും.
യാത്രയ്ക്ക് മുൻപായി ബാങ്കുകളുടെ ഔദ്യോഗിക ആപ്പുകൾ പരിശോധിക്കുന്നത് ഏറ്റവും പുതിയ ഫോറെക്സ് ഓഫറുകൾ കണ്ടെത്താൻ സഹായിക്കും. വിവേകപൂർവ്വമായ പണമിടപാടുകൾ വഴി വിദേശ യാത്രകൾ കൂടുതൽ ആസ്വാദ്യകരമാക്കാം.
ഡിജിറ്റൽ യുഗത്തിൽ സാമ്പത്തിക ആസൂത്രണം കൃത്യമാക്കിയാൽ യാത്രകളിലെ അനാവശ്യ ചെലവുകൾ ഒഴിവാക്കാൻ സാധിക്കും. ക്രെഡിറ്റ് കാർഡും യുപിഐയും സന്ദർശിക്കുന്ന രാജ്യത്തിന് അനുയോജ്യമായി തിരഞ്ഞെടുക്കുകയാണ് ബുദ്ധി.
ലഭ്യമായ വിവരങ്ങൾ ശരിയായി വിനിയോഗിച്ചാൽ 2 ലക്ഷത്തിന്റെ വിദേശ യാത്രയിൽ വലിയൊരു തുക ലാഭിക്കാൻ ഏവർക്കും സാധിക്കും. വിദേശ വിനിമയ നയങ്ങൾ സസൂക്ഷ്മം മനസ്സിലാക്കി മുന്നോട്ട് പോകാം.
ബാങ്കിംഗ് മേഖലയിലെ പുതിയ മാറ്റങ്ങൾ വിദേശ പണമിടപാടുകളെ കൂടുതൽ ലളിതവും സുതാര്യവുമാക്കിക്കൊണ്ടിരിക്കുകയാണ്. യാത്രക്കാരുടെ താല്പര്യങ്ങൾക്ക് അനുസൃതമായ ഓപ്ഷനുകൾ തിരഞ്ഞെടുക്കുക.
അന്താരാഷ്ട്ര പേയ്മെന്റ് ലോകത്തെ പുതിയ നവീകരണങ്ങൾ വരും ദിവസങ്ങളിൽ കൂടുതൽ ആനുകൂല്യങ്ങൾ ഉപഭോക്താക്കൾക്ക് നൽകും. യാത്രാ ബജറ്റുകൾ കൃത്യമായി ക്രമീകരിച്ച് സമാധാനപരമായ യാത്ര ആസ്വദിക്കാം.
കറൻസി വിപണിയിലെ പ്രതിദിന മാറ്റങ്ങളും ശ്രദ്ധിക്കുന്നത് തുക മാറുമ്പോൾ ലാഭം ഇരട്ടിയാക്കാൻ സഹായിക്കും. വിദേശ യാത്രകൾ മുൻകൂട്ടി പ്ലാൻ ചെയ്ത് സാമ്പത്തിക കാര്യക്ഷമത ഉറപ്പാക്കുക.
English Summary Comparing costs between UPI and credit cards for a Rupees 2 lakh foreign trip to determine which payment method saves more money abroad based on forex markups, TCS rules, and conversion rates.
Tags: Malayalam News, News Malayalam, Latest Malayalam News, Vachakam News, UPI Abroad, Credit Card vs UPI, Travel Finance, Economy News Malayalam, Business News Malayalam
വാചകം ന്യൂസ് വാട്ട്സ് ആപ്പ് ഗ്രൂപ്പിൽ പങ്കാളിയാകുവാൻ
ഇവിടെ ക്ലിക്ക് ചെയ്യുക
.
വാട്സ്ആപ്പ്:ചാനലിൽ അംഗമാകാൻ ഇവിടെ ക്ലിക്ക് ചെയ്യുക .
ഫേസ്ബുക് പേജ് ലൈക്ക് ചെയ്യാൻ ഈ ലിങ്കിൽ (https://www.facebook.com/vachakam/) ക്ലിക്ക് ചെയ്യുക.
യൂട്യൂബ് ചാനൽ:വാചകം ന്യൂസ്