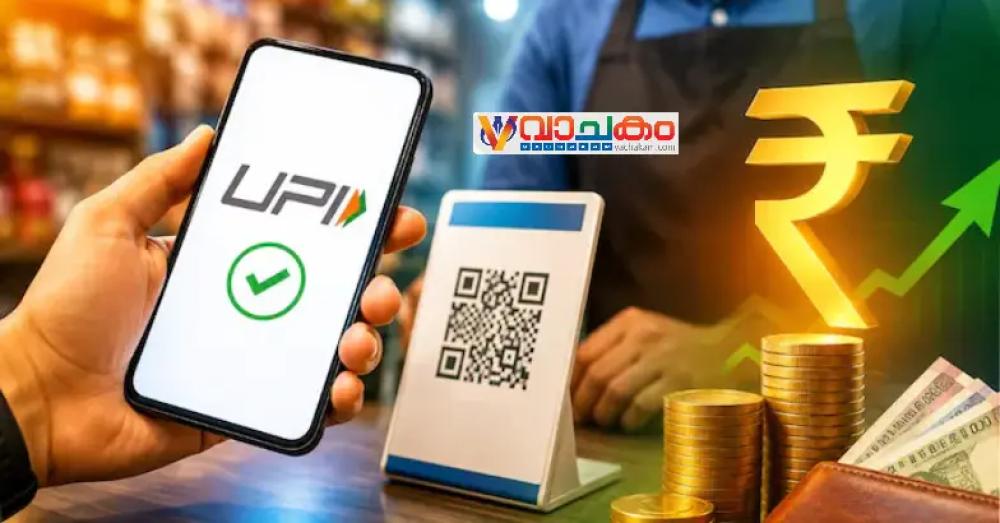
ഇന്ത്യയില് സാധാരണക്കാരന്റെ ദൈനംദിന ജീവിതത്തില് ഡിജിറ്റല് ഇടപാടുകള് നല്കിയ സൗകര്യം ചെറുതല്ല. രാവിലെ കുടിക്കുന്ന 30 രൂപയുടെ ചായ മുതല് വീട്ടുവാടകയായ 30,000 രൂപ വരെ ഇന്ന് ഒരൊറ്റ ക്യുആര് കോഡ് സ്കാനിംഗിലൂടെ കൈമാറ്റം ചെയ്യപ്പെടുന്നു. ഈ സാഹചര്യത്തിലാണ് യുപിഐ ഇടപാടുകളിലെ 2,000 രൂപയുടെ പരിധിയെക്കുറിച്ചുള്ള കേന്ദ്ര ധനമന്ത്രാലയത്തിന്റെ പുതിയ വിജ്ഞാപനം വലിയ ആശങ്കകള്ക്കും ചര്ച്ചകള്ക്കും വഴിതുറന്നിരിക്കുന്നത്.
ഉയര്ന്ന തുകയുടെ ഇടപാടുകള്ക്ക് അധിക നിരക്ക് നല്കേണ്ടി വരുമോ എന്ന ചിന്ത പലരിലും സംശയങ്ങള് സൃഷ്ടിച്ചിട്ടുണ്ട്. എന്നിരുന്നാലും വാര്ത്താ തലക്കെട്ടുകള് സൃഷ്ടിച്ച ഭീതിക്ക് അപ്പുറം വസ്തുതകള് പരിശോധിക്കുമ്പോള് സാധാരണ ഉപയോക്താക്കള്ക്ക് ഉടനടി ആശങ്കപ്പെടേണ്ട സാഹചര്യമില്ലെന്ന് മനസ്സിലാക്കാം. 2,000 രൂപയ്ക്ക് മുകളിലുള്ള യുപിഐ ഇടപാടുകള്ക്ക് സര്ക്കാര് പുതിയ ഫീസുകളോ നികുതികളോ ഏര്പ്പെടുത്തിയിട്ടില്ല. ധനമന്ത്രാലയം പുറപ്പെടുവിച്ച വിജ്ഞാപനം ഉപയോക്താക്കള്ക്ക് മേല് അധിക സാമ്പത്തിക ബാധ്യത അടിച്ചേല്പ്പിക്കാനല്ല, മറിച്ച് ചെറിയ ഇടപാടുകള്ക്ക് നിയമപരമായ പരിരക്ഷ ഉറപ്പാക്കാനാണ് ലക്ഷ്യമിടുന്നത്.
കേന്ദ്ര ധനമന്ത്രാലയം പേയ്മെന്റ് ആന്ഡ് സെറ്റില്മെന്റ് സിസ്റ്റംസ് ആക്ട്' പ്രകാരം കൊണ്ടുവന്ന ഈ ഭേദഗതി ഒരു എനേബ്ലിങ് പ്രൊവിഷന് മാത്രമാണ്. 2,000 രൂപ വരെയുള്ള ഡിജിറ്റല് ഇടപാടുകള്ക്ക് ബാങ്കുകള്ക്കോ പേയ്മെന്റ് സേവനദാതാക്കള്ക്കോ യാതൊരുവിധ അധിക നിരക്കുകളും ഈടാക്കാന് കഴിയില്ലെന്ന് സര്ക്കാര് ഇതിലൂടെ നിയമപരമായി ഉറപ്പുനല്കുന്നു. യുപിഐ ഇടപാടുകള്ക്ക് പുറമെ റുപേ ഡെബിറ്റ് കാര്ഡുകള് വഴി നടത്തുന്ന കൈമാറ്റങ്ങള്ക്കും ഈ പരിരക്ഷ ബാധകമാക്കിയിട്ടുണ്ട്.
നമ്മുടെ ദൈനംദിന ജീവിതത്തിലെ ഭൂരിഭാഗം പണമിടപാടുകളും ഈ 2,000 രൂപയുടെ സുരക്ഷിത പരിധിക്കുള്ളില് വരുന്നവയാണ്. 30 രൂപയുടെ ചായ കുടിക്കല്, 500 രൂപയുടെ പലചരക്ക് സാധനങ്ങള് വാങ്ങല്, അല്ലെങ്കില് 1,500 രൂപയുടെ റെസ്റ്റോറന്റ് ബില് അടയ്ക്കല് എന്നിവയെയെല്ലാം ഈ പുതിയ നിയമം പൂര്ണ്ണമായും സംരക്ഷിക്കുന്നു. അതുപോലെ കൃത്യം 2,000 രൂപ കൈമാറുമ്പോഴും അതിന് യാതൊരുവിധ അധിക ഫീസും ഈടാക്കില്ല. പണത്തിന് പകരമായി നാം നടത്തുന്ന ഇത്തരം ചെറുകിട ഇടപാടുകള് സൗജന്യമായി തന്നെ തുടരും.
എന്നാല് ഇടപാട് തുക 2,001 രൂപയോ അതില് കൂടുതലോ ആകുമ്പോഴാണ് നിയമപരമായ ചിത്രത്തില് മാറ്റം വരുന്നത്. 2,000 രൂപയ്ക്ക് മുകളിലുള്ള ഇടപാടുകള്ക്ക് സര്ക്കാര് നല്കുന്ന നേരിട്ടുള്ള നിയമപരമായ സംരക്ഷണം ലഭ്യമാകില്ല. എന്നുവച്ച് 2,001 രൂപ കൈമാറുമ്പോള് സിസ്റ്റം സ്വയം അധിക തുക ഈടാക്കുമെന്നല്ല ഇതിനര്ത്ഥം. ഭാവിയില് ഉയര്ന്ന തുകയുടെ വ്യാപാരി ഇടപാടുകള്ക്ക് മര്ച്ചന്റ് ഡിസ്കൗണ്ട് റേറ്റ് പോലുള്ള സംവിധാനങ്ങള് ഏര്പ്പെടുത്താനുള്ള വഴി തുറന്നുയിടുക മാത്രമാണ് ഇതിലൂടെ സര്ക്കാര് ചെയ്തിരിക്കുന്നത്.
വ്യാപാരി ഇടപാടുകളും വ്യക്തികള് തമ്മിലുള്ള പണമിടപാടുകളും വെവ്വേറെ കാണേണ്ടതുണ്ട് എന്നതാണ് ഇതിലെ മറ്റൊരു പ്രധാന ഘടകം. ബാങ്ക് അക്കൗണ്ടുകള് തമ്മില് വ്യക്തികള് നടത്തുന്ന കൈമാറ്റങ്ങള് സൗജന്യമായി തന്നെ തുടരുമെന്ന് സര്ക്കാര് വ്യക്തമാക്കിയിട്ടുണ്ട്. അതിനാല് സാധാരണ രീതിയില് സുഹൃത്തുക്കള്ക്കോ ബന്ധുക്കള്ക്കോ പണം അയക്കുന്നതിനോ, വീട്ടുവാടകയായി 30,000 രൂപ ബാങ്ക് അക്കൗണ്ടിലേക്ക് അയക്കുന്നതിനോ പുതിയ യുപിഐ നിരക്കുകള് ബാധകമാകില്ല.
വ്യാപാരികള്ക്ക് വലിയ തുകകള് കൈമാറുമ്പോള് ഉണ്ടാകുന്ന പ്രൊസസിങ് ചെലവ് ആരാണ് വഹിക്കേണ്ടതെന്ന കാര്യത്തിലാണ് ഭാവിയില് വ്യക്തത വരേണ്ടത്. ബാങ്കുകളോ സേവനദാതാക്കളോ വ്യാപാരികളില് നിന്ന് ഇത്തരം ഫീസുകള് ഈടാക്കാന് തുടങ്ങിയാല് കാര്ഡ് പേയ്മെന്റുകളുടെ കാര്യത്തില് മുമ്പ് കണ്ടതുപോലെ ചില വ്യാപാരികള് ആ ചെലവ് ഉപയോക്താക്കളിലേക്ക് മാറ്റാന് ശ്രമിച്ചേക്കാം. അതോടൊപ്പം യുപിഐ പേ ലേറ്റര്, ക്രെഡിറ്റ് ലൈന്, ക്രെഡിറ്റ് കാര്ഡ് അധിഷ്ഠിത യുപിഐ സേവനങ്ങള് എന്നിവയ്ക്ക് അതത് ബാങ്കുകളുടെ വ്യവസ്ഥകള്ക്ക് അനുസരിച്ചുള്ള ബാധ്യതകള് നിലനില്ക്കുകയും ചെയ്യും.
ചുരുക്കത്തില് യുപിഐ സംവിധാനത്തിന്റെ ഭീമമായ വളര്ച്ചയും അത് പ്രോസസ് ചെയ്യുന്നതിനായുള്ള ചെലവുകളും മുന്നിര്ത്തി സുസ്ഥിരമായ ഒരു സാമ്പത്തിക മാതൃക ഉണ്ടാക്കിയെടുക്കുകയാണ് സര്ക്കാരിന്റെ ലക്ഷ്യം. ഗൂഗിള് പേ, ഫോണ്പേ, പേടിഎം തുടങ്ങിയ ആപ്പുകള് ഉപയോഗിച്ച് സാധാരണ ബാങ്ക് അക്കൗണ്ടില് നിന്ന് പണമടയ്ക്കുന്ന ഉപഭോക്താക്കള്ക്ക് ഇപ്പോള് യാതൊരുവിധ അധിക ഭാരവും ഉണ്ടാകുന്നില്ല. എങ്കിലും, ഭാവിയില് ഉയര്ന്ന തുകയുടെ ഇടപാടുകള് നടത്തുമ്പോഴും ക്രെഡിറ്റ് സേവനങ്ങള് ഉപയോഗിക്കുമ്പോഴും പണമടയ്ക്കുന്നതിന് മുന്പ് സേവന നിബന്ധനകള് ശ്രദ്ധിക്കുന്നത് നന്നായിരിക്കും.
English summary
The provided article clarifies that the Indian government's latest notification fixing a ₹2,000 limit under the Payment and Settlement Systems Act does not impose any new fees or taxes on consumers for higher-value UPI transactions; rather, it legally protects transactions up to ₹2,000 from processing charges by banks or payment service providers. While everyday payments within this limit remain fully free, transactions exceeding ₹2,001 lose this strict legal exemption, opening the possibility for future Merchant Discount Rates (MDR) on large commercial transactions, though peer-to-peer (P2P) transfers like paying rent directly to a landlord's bank account will remain charge-free. Ultimately, routine payments through standard bank accounts via apps like Google Pay, PhonePe, or Paytm remain unaffected, with potential extra costs only arising if merchants choose to pass on future MDR expenses or if consumers utilize credit lines and "Pay Later" services subject to provider-specific terms.
ഫേസ്ബുക്കിൽ വാർത്തകൾ അറിയാൻ പേജ് ലൈക്ക് ചെയ്യുക
Facebook ലിങ്ക് 👇
ഫേസ്ബുക് പേജ് ലൈക്ക് ചെയ്യാൻ ഈ ലിങ്കിൽ (https://www.facebook.com/vachakam/) ക്ലിക്ക് ചെയ്തിട്ട് ലൈക്ക് / Follow ബട്ടൺ ക്ലിക്ക് ചെയ്യുക.
ഒപ്പം vachakam.com ന്റെ YouTube ചാനൽ സബ്സ്ക്രൈബ് ചെയ്യാനും മറക്കല്ലേ...
ചാനൽ ലിങ്ക്: https://www.youtube.com/channel/UCXRVmXRlpFL8TzgXtb8IIyw?sub_confirmation=1