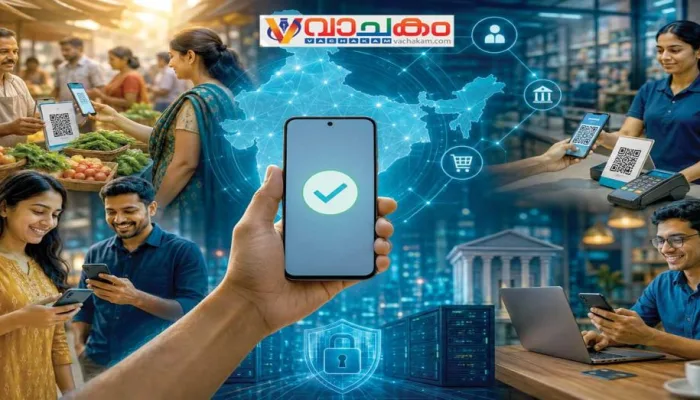
ഇന്ത്യയുടെ ഡിജിറ്റൽ പേയ്മെന്റ് വിപ്ലവം ദൈനംദിന ഇടപാടുകൾ കൂടുതൽ വേഗതയുള്ളതും സൗകര്യപ്രദവുമാക്കിയിട്ടുണ്ട്. യൂണിഫൈഡ് പേയ്മെന്റ്സ് ഇന്റർഫേസ് അഥവാ യുപിഐ ഇപ്പോൾ ദൈനംദിന ജീവിതത്തിന്റെ ഒരു അവിഭാജ്യ ഘടകമായി മാറിയിരിക്കുന്നു. മൊബൈൽ ആപ്ലിക്കേഷനുകൾ ഉപയോഗിച്ച് ബാങ്ക് അക്കൗണ്ടുകൾക്കിടയിൽ എളുപ്പത്തിൽ പണം കൈമാറാൻ ഇത് ആളുകളെ സഹായിക്കുന്നു.
എങ്കിലും, പല ഉപയോക്താക്കളും യുപിഐയുടെ അടിസ്ഥാന ഫീച്ചറുകൾ മാത്രമാണ് ഉപയോഗിക്കുന്നത്. ആവർത്തിച്ചുള്ള പേയ്മെന്റുകൾ ലളിതമാക്കാനും ഇടപാടുകൾ ട്രാക്ക് ചെയ്യാനും സുരക്ഷ വർദ്ധിപ്പിക്കാനും സഹായിക്കുന്ന ടൂളുകൾ അവർക്ക് നഷ്ടമാകുന്നുണ്ട്. യുപിഐയുടെ പുതിയ ഫീച്ചറുകളായ ഓട്ടോപേ, യുപിഐ ലൈറ്റ്, യുപിഐ സർക്കിൾ എന്നിവ ദൈനംദിന പേയ്മെന്റുകൾ കൈകാര്യം ചെയ്യാൻ ഉപയോക്താക്കളെ സഹായിക്കുന്നു.
യുപിഐ ഓട്ടോപേ വഴി, യോഗ്യമായ ആവർത്തിച്ചുള്ള പേയ്മെന്റുകൾ മുൻകൂട്ടി അംഗീകരിക്കാൻ ഉപയോക്താക്കൾക്ക് സാധിക്കും. ഇത് വ്യാപാരിയും പേയ്മെന്റ് ആപ്ലിക്കേഷനും പിന്തുണയ്ക്കുന്നിടത്താണ് സാധ്യമാകുന്നത്. സബ്സ്ക്രിപ്ഷനുകൾ, ഇൻഷുറൻസ് പ്രീമിയം, മറ്റ് സാധാരണ ചെലവുകൾ എന്നിവയ്ക്ക് യുപിഐ ഓട്ടോപേ വളരെ ഉപകാരപ്രദമാണ്.
ഓരോ അംഗീകാരവും നൽകുന്നതിന് മുൻപ് തുക, ആവർത്തനത്തിന്റെ എണ്ണം, സാധുത എന്നിവ ശ്രദ്ധാപൂർവ്വം പരിശോധിക്കേണ്ടത് അത്യാവശ്യമാണ്. സജീവമായ അംഗീകാരങ്ങൾ ഇടയ്ക്കിടെ പരിശോധിച്ച് ആവശ്യമില്ലാത്തവ റദ്ദാക്കാനും ഉപയോക്താക്കൾ ശ്രദ്ധിക്കണം.
കുറഞ്ഞ മൂല്യമുള്ള ഇടപാടുകൾ കൂടുതൽ സൗകര്യപ്രദമാക്കാനാണ് യുപിഐ ലൈറ്റ് രൂപകൽപ്പന ചെയ്തിരിക്കുന്നത്. ഓരോ ഇടപാടിനും പ്രത്യേക ബാങ്ക് അംഗീകാരം ആവശ്യമില്ലാതെ, ചെറിയ തുകകൾക്ക് യുപിഐ ലൈറ്റിൽ ബാലൻസ് നിലനിർത്താൻ ഇത് അനുവദിക്കുന്നു. ചായ, ലഘുഭക്ഷണം, പ്രാദേശിക യാത്രകൾ എന്നിവയ്ക്കുള്ള പേയ്മെന്റുകൾക്ക് യുപിഐ ലൈറ്റ് വളരെ പ്രയോജനകരമാണ്.
യുപിഐ ലൈറ്റ് ഒരു പ്രത്യേക ബാങ്ക് അക്കൗണ്ടായി തെറ്റിദ്ധരിക്കരുത്. ഇതിലേക്ക് പണം എങ്ങനെ ചേർക്കാമെന്നും ശേഷിക്കുന്ന ബാലൻസ് തിരികെ എങ്ങനെ മാറ്റാമെന്നും ഉപയോക്താക്കൾ അറിഞ്ഞിരിക്കണം. യുപിഐ ലൈറ്റിന്റെ ലഭ്യത, ഇടപാട് പരിധികൾ, പിന്തുണയ്ക്കുന്ന ഫീച്ചറുകൾ എന്നിവ ബാധകമായ നിയമങ്ങളെയും ഉപയോഗിക്കുന്ന പേയ്മെന്റ് ആപ്ലിക്കേഷനെയും ആശ്രയിച്ചിരിക്കും.
ഏറ്റവും പ്രധാനപ്പെട്ട ഡിജിറ്റൽ പേയ്മെന്റ് ശീലങ്ങളിൽ ഒന്നാണ് ഒരു ഇടപാട് അംഗീകരിക്കുന്നതിന് മുൻപ് സ്വീകർത്താവിനെ കൃത്യമായി പരിശോധിക്കുക എന്നത്. തട്ടിപ്പുകാർ നിയമപരമായ ബിസിനസ്സുകളുമായി ബന്ധപ്പെട്ടതാണെന്ന് തോന്നിപ്പിക്കുന്ന ക്യുആർ കോഡുകളോ പേയ്മെന്റ് അഭ്യർത്ഥനകളോ അയച്ചേക്കാം. ക്യുആർ കോഡ് മാത്രം സ്വീകർത്താവ് വിശ്വസനീയമാണെന്ന് തെളിയിക്കുന്നില്ല.
പേയ്മെന്റ് പൂർത്തിയാക്കുന്നതിന് മുൻപ് സ്വീകർത്താവിന്റെ പേരും തുകയും പരിശോധിച്ച് ഉറപ്പിക്കണം. വിവരങ്ങൾ പ്രതീക്ഷിക്കുന്നതുമായി പൊരുത്തപ്പെടുന്നില്ലെങ്കിൽ ഇടപാട് നിർത്തി വിവരങ്ങൾ സ്വതന്ത്രമായി പരിശോധിക്കേണ്ടതാണ്. നിങ്ങളുടെ അക്കൗണ്ടിൽ നിന്ന് ഒരു പേയ്മെന്റ് അംഗീകരിക്കുന്നതിന് സാധാരണയായി യുപിഐ പിൻ ആവശ്യമാണ്, അല്ലാതെ പണം ലഭിക്കുന്നതിനല്ല.
പണം തിരികെ അയക്കാൻ പിൻ ആവശ്യമാണെന്ന് ആരെങ്കിലും പറഞ്ഞാൽ, പിൻ ഒരിക്കലും നൽകരുത്. യുപിഐ സർക്കിൾ വഴി, ഒരു പ്രാഥമിക ഉപയോക്താവിന് നിർദ്ദിഷ്ട വ്യവസ്ഥകളിൽ മറ്റൊരു വ്യക്തിയെ യോഗ്യമായ യുപിഐ പേയ്മെന്റുകൾ നടത്താൻ അധികാരപ്പെടുത്താൻ സാധിക്കും. ഒരു വ്യക്തി പ്രാഥമിക അക്കൗണ്ട് കൈകാര്യം ചെയ്യുകയും മറ്റൊരാൾക്ക് പതിവ് പേയ്മെന്റുകൾ നടത്തേണ്ടിയും വരുന്ന കുടുംബങ്ങൾക്ക് ഇത് ഉപയോഗപ്രദമാണ്.
പിന്തുണയ്ക്കുന്ന ക്രമീകരണം അനുസരിച്ച്, പ്രാഥമിക ഉപയോക്താവിന് യുപിഐ സർക്കിളിനായി പരിധികളും മറ്റ് നിയന്ത്രണങ്ങളും സ്ഥാപിക്കാൻ കഴിയും. ഒരു രക്ഷിതാവിന് ഒരു കുടുംബാംഗത്തെ ദൈനംദിന ചെലവുകൾ കൈകാര്യം ചെയ്യാൻ സഹായിക്കുന്നതിന് യുപിഐ സർക്കിൾ അനുയോജ്യമാണോ എന്ന് പരിശോധിക്കാവുന്നതാണ്. ഒരു സർക്കിൾ സജ്ജീകരിക്കുന്നതിന് മുൻപ് ലഭ്യമായ അനുമതികൾ, ചെലവ് പരിധികൾ, അംഗീകാര ആവശ്യകതകൾ എന്നിവ ശ്രദ്ധാപൂർവ്വം പരിശോധിക്കണം.
മിക്ക യുപിഐ ആപ്ലിക്കേഷനുകളും ഒരു ഇടപാട് ചരിത്രം നൽകുന്നുണ്ട്. ഇത് ചെലവുകൾ അവലോകനം ചെയ്യാനും അപരിചിതമായ പേയ്മെന്റുകൾ തിരിച്ചറിയാനും വാങ്ങലുകൾ ഒത്തുനോക്കാനും ഉപയോക്താക്കളെ സഹായിക്കുന്നു. ഇടപാട് ചരിത്രത്തിന്റെ ഒരു ലളിതമായ പ്രതിമാസ അവലോകനം വഴി ആവർത്തിച്ചുള്ള സബ്സ്ക്രിപ്ഷനുകൾ, അനാവശ്യ ചെലവുകൾ അല്ലെങ്കിൽ കൂടുതൽ അന്വേഷണം ആവശ്യമുള്ള ഇടപാടുകൾ എന്നിവ കണ്ടെത്താൻ കഴിയും.
മെച്ചപ്പെട്ട ബഡ്ജറ്റിങ്ങിനായി, ഉപയോക്താക്കൾക്ക് പലചരക്ക്, ഗതാഗതം, ഭക്ഷണ വിതരണം, ബില്ലുകൾ, വിനോദം എന്നിങ്ങനെ ചെലവുകൾ തരംതിരിക്കാവുന്നതാണ്. ഇടപാട് വിശദാംശങ്ങൾ പരിശോധിക്കുമ്പോൾ എപ്പോഴും ഔദ്യോഗിക ആപ്ലിക്കേഷനോ ബാങ്ക് സ്റ്റേറ്റ്മെന്റോ ഉപയോഗിക്കണം. ഒരു യുപിഐ ഇടപാട് തീർച്ചപ്പെടുത്താതെ കിടക്കുകയാണെങ്കിൽ, ഉടൻ തന്നെ വീണ്ടും പേയ്മെന്റ് ചെയ്യുന്നത് ഒഴിവാക്കണം.
പേയ്മെന്റ് ആപ്ലിക്കേഷനിലും ബാങ്ക് അക്കൗണ്ടിലും ഇടപാടിന്റെ നില ആദ്യം പരിശോധിക്കണം. ഇടപാട് പരിഹരിക്കപ്പെടാതെ തുടരുകയാണെങ്കിൽ, ആപ്ലിക്കേഷന്റെ ഔദ്യോഗിക പിന്തുണയോ തർക്ക പരിഹാര പ്രക്രിയയോ ഉപയോഗിക്കണം. പരിഹരിക്കപ്പെടാത്ത ഇടപാടുകൾക്കായി ഇടപാട് റഫറൻസ് നമ്പറും മറ്റ് പ്രസക്തമായ വിശദാംശങ്ങളും സൂക്ഷിക്കണം.
ഇടപാടിന്റെ തരം, പരാജയത്തിന്റെ കാരണം എന്നിവ അനുസരിച്ച് റീഫണ്ട് സമയപരിധികൾ വ്യത്യാസപ്പെടാം. റീഫണ്ട് വാഗ്ദാനം ചെയ്യുന്ന അപരിചിതരുടെ സന്ദേശങ്ങളെ ആശ്രയിക്കാതെ, ബാങ്കിന്റെയോ പേയ്മെന്റ് ദാതാവിന്റെയോ നിർദ്ദേശങ്ങൾ പാലിക്കണം. ഡിജിറ്റൽ പേയ്മെന്റ് സുരക്ഷ ചില അടിസ്ഥാന മുൻകരുതലുകളിൽ നിന്നാണ് ആരംഭിക്കുന്നത്.
യുപിഐ പിൻ, ഒടിപി, ബാങ്കിംഗ് പാസ്വേഡ് എന്നിവ ഒരിക്കലും പങ്കിടരുത്. അപരിചിതനായ ഒരാളുടെ ആവശ്യപ്രകാരം റിമോട്ട് ആക്സസ് ആപ്ലിക്കേഷനുകൾ ഇൻസ്റ്റാൾ ചെയ്യരുത്. അപ്രതീക്ഷിത പേയ്മെന്റ് അഭ്യർത്ഥനകളോ പേയ്മെന്റ് അംഗീകാരങ്ങളോ അംഗീകരിക്കുന്നത് ഒഴിവാക്കണം.
ഫോണിന്റെ ഓപ്പറേറ്റിംഗ് സിസ്റ്റവും പേയ്മെന്റ് ആപ്ലിക്കേഷനുകളും അപ്ഡേറ്റ് ആയി സൂക്ഷിക്കണം.
ശക്തമായ സ്ക്രീൻ ലോക്ക് സജ്ജീകരിക്കുകയും സിം, ഇമെയിൽ അക്കൗണ്ടുകൾ സുരക്ഷിതമാക്കുകയും വേണം. ഒരു അനധികൃത ഇടപാട് ശ്രദ്ധയിൽപ്പെട്ടാൽ ഔദ്യോഗിക ചാനലുകളിലൂടെ ബാങ്കിനെ ബന്ധപ്പെടണം. ഇന്ത്യയിൽ സാമ്പത്തിക തട്ടിപ്പ് സംശയിക്കുകയാണെങ്കിൽ, ബാങ്കിനെ ഉടൻ അറിയിക്കുകയും ഔദ്യോഗിക നാഷണൽ സൈബർ ക്രൈം റിപ്പോർട്ടിംഗ് പോർട്ടൽ ഉപയോഗിക്കുകയോ 1930 എന്ന ദേശീയ സൈബർ ക്രൈം ഹെൽപ്പ്ലൈനിൽ വിളിക്കുകയോ ചെയ്യേണ്ടതാണ്.
ഏറ്റവും ഫലപ്രദമായ സമീപനം, നിങ്ങൾക്ക് മനസ്സിലാകുന്ന ഫീച്ചറുകൾ മാത്രം ഉപയോഗിക്കുക, പേയ്മെന്റുകൾ അംഗീകരിക്കുന്നതിന് മുൻപ് അനുമതികൾ അവലോകനം ചെയ്യുക, ഓരോ ഇടപാടും ഉറപ്പിക്കുന്നതിന് മുൻപ് പരിശോധിക്കുക എന്നിവയാണ്.
English Summary: Indias digital payment revolution has made transactions faster and more convenient, with UPI becoming a part of daily life. However, many users only utilize basic features, missing out on advanced tools for recurring payments, transaction tracking, and enhanced security. New UPI features like AutoPay, UPI Lite, and UPI Circle can help users manage everyday payments more efficiently. UPI AutoPay allows pre-authorization for eligible recurring payments like subscriptions and insurance premiums, requiring careful review of mandates. UPI Lite simplifies low-value transactions by maintaining a small balance without repeated bank authentication, ideal for daily purchases like snacks or local transport. It is not a separate bank account, and users should understand fund management. Verifying recipients before approving transactions is crucial, as scammers may use deceptive QR codes or payment requests. Users should never enter their UPI PIN to receive money or for supposed refunds. UPI Circle enables a primary user to authorize another person for eligible UPI payments under specified conditions, useful for families managing shared expenses, with primary users able to set limits. Regularly reviewing transaction history helps track spending, identify unfamiliar payments, and reconcile purchases for better budgeting. When a UPI transaction is pending, users should check its status in the app and bank account before retrying, and use official support for unresolved issues. Digital payment security involves basic precautions like never sharing PINs, OTPs, or passwords, avoiding remote-access apps on unknown requests, and keeping software updated. Strong screen locks, secured SIMs and email accounts are also important. Unauthorized transactions should be reported to the bank through official channels, and financial fraud to the National Cyber Crime Reporting Portal or helpline 1930. The most effective approach is to use understood features, review permissions, and verify every transaction.
Tags: Malayalam News, News Malayalam, Latest Malayalam News, Vachakam News, UPI Payments, Digital Payments, India Digital Revolution, UPI AutoPay, UPI Lite, UPI Circle, Online Transactions, Payment Security, Cybercrime India
വാചകം ന്യൂസ് വാട്ട്സ് ആപ്പ് ഗ്രൂപ്പിൽ പങ്കാളിയാകുവാൻ
ഇവിടെ ക്ലിക്ക് ചെയ്യുക
.
വാട്സ്ആപ്പ്:ചാനലിൽ അംഗമാകാൻ ഇവിടെ ക്ലിക്ക് ചെയ്യുക .
ഫേസ്ബുക് പേജ് ലൈക്ക് ചെയ്യാൻ ഈ ലിങ്കിൽ (https://www.facebook.com/vachakam/) ക്ലിക്ക് ചെയ്യുക.
യൂട്യൂബ് ചാനൽ:വാചകം ന്യൂസ്