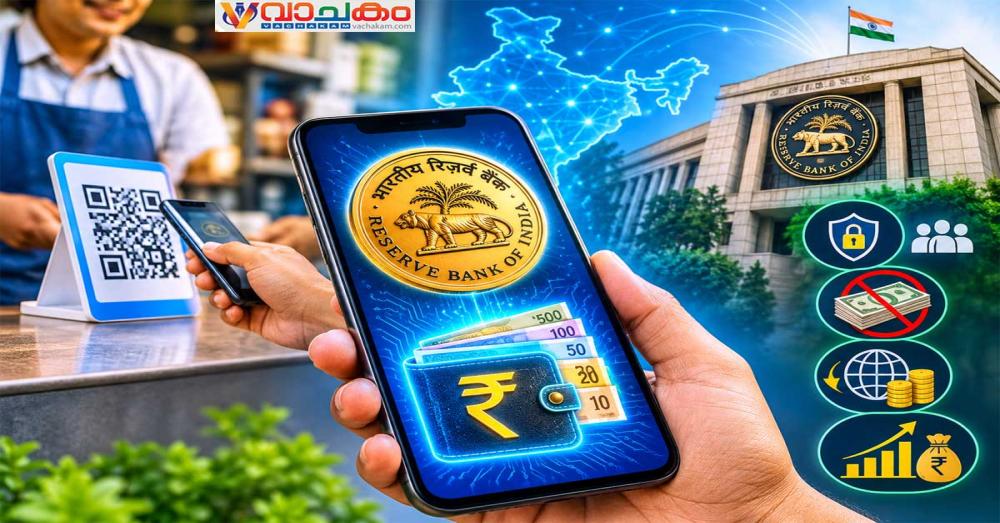
പോക്കറ്റിലെ പേപ്പർ നോട്ടുകൾക്ക് പകരം സ്മാർട്ട്ഫോണുകളിൽ റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ ഔദ്യോഗിക പണം നേരിട്ട് സൂക്ഷിക്കാൻ കഴിയുന്ന ഒരു കാലത്തെക്കുറിച്ച് ചിന്തിച്ചിട്ടുണ്ടോ?
യുപിഐ വഴി ഇന്ത്യ ഡിജിറ്റൽ പണമിടപാടുകളിൽ ലോകത്തിന്റെ നെറുകയിൽ നിൽക്കുമ്പോഴും, ബാങ്ക് മധ്യസ്ഥതകളില്ലാതെ പ്രവർത്തിക്കുന്ന 'ഇ-രൂപ' (e-Rupee / Cetnral Bank Digital Currency - CBDC) ആർബിഐ എന്തിനാണ് വിപണിയിൽ അവതരിപ്പിച്ചതെന്ന ചോദ്യം പലരിലും ഉയരുന്നുണ്ട്.
യുപിഐ എന്നത് ഒരു ബാങ്കിൽ നിന്ന് മറ്റൊരു ബാങ്കിലേക്ക് പണം കൈമാറാനുള്ള സാങ്കേതിക മാധ്യമം മാത്രമാണെങ്കിൽ, ഇരൂപ എന്നത് സാക്ഷാൽ നോട്ടുകൾക്ക് പകരമുള്ള ഡിജിറ്റൽ ഡിസൈനാണ്. സാധാരണക്കാരായ ജനങ്ങൾക്കും കച്ചവടക്കാർക്കും ബാങ്കിംഗ് മേഖലയ്ക്കും ഇന്ത്യൻ സമ്പദ്വ്യവസ്ഥയ്ക്കും ഇരൂപ നൽകുന്ന അപാരമായ നേട്ടങ്ങളും പ്രയോജനങ്ങളും താഴെ സമഗ്രമായി പരിശോധിച്ച് വിലയിരുത്തുന്നു...
യുപിഐയും ഇ-രൂപയും തമ്മിലുള്ള പ്രധാന വ്യത്യാസങ്ങളും സാങ്കേതിക ഘടനകളും
ബാങ്ക് അക്കൗണ്ട് അധിഷ്ഠിത ഇടപാടുകളിൽ നിന്ന് തികച്ചും വ്യത്യസ്തമാണ് ആർബിഐ പുറത്തിറക്കുന്ന ഡിജിറ്റൽ കറൻസി.
1. പരമാധികാര ലീഗൽ ടെൻഡർ
യുപിഐ വഴി പണം അയക്കുമ്പോൾ അത് ഒരു വാണിജ്യ ബാങ്കിലെ അക്കൗണ്ടിൽ നിന്ന് മറ്റൊരു ബാങ്ക് അക്കൗണ്ടിലേക്കുള്ള ഡിജിറ്റൽ ക്രെഡിറ്റ് മാത്രമാണ്. എന്നാൽ ഇ-രൂപ നേരിട്ട് ആർബിഐ ഉറപ്പുനൽകുന്ന 'ലീഗൽ ടെൻഡർ' ആണ്. അതായത് നിങ്ങളുടെ കയ്യിലിരിക്കുന്ന 100 രൂപയുടെ പേപ്പർ നോട്ടിന് തുല്യമാണ് വാലറ്റിലുള്ള 100 ഇ-രൂപ.
2. ബാങ്ക് അക്കൗണ്ടുകളുടെ മധ്യസ്ഥത ഇല്ലാത്ത ഫൈനൽ സെറ്റിൽമെന്റ്
യുപിഐ ഇടപാടുകളിൽ ബാങ്ക് സെർവറുകൾ തകരാറിലായാൽ പണം കുടുങ്ങിപ്പോകാനുള്ള സാധ്യതയുണ്ട്. എന്നാൽ ഇ-രൂപ ഇടപാടുകൾ നടക്കുന്നത് വ്യക്തിഗത ഇ-വാലറ്റുകൾ തമ്മിൽ നേരിട്ടാണ്. ഇതിൽ ബാങ്കുകൾ മധ്യസ്ഥരായി വരാത്തതിനാൽ ഇടപാടുകൾ നിമിഷങ്ങൾക്കുള്ളിൽ പരാജയപ്പെടാതെ പൂർത്തിയാകുന്നു.
3. കറൻസി നോട്ടുകളുടെ അതേ അനുഭവം നൽകുന്ന ഡിജിറ്റൽ വാലറ്റ്
പേപ്പർ നോട്ടുകൾ പഴ്സിൽ സൂക്ഷിക്കുന്നത് പോലെ പങ്കാളിത്ത ബാങ്കുകൾ നൽകുന്ന ഡിജിറ്റൽ വാലറ്റുകളിൽ ഡിജിറ്റൽ നോട്ടുകളായി ഇ-രൂപ സൂക്ഷിക്കാം. 10, 20, 50, 100, 500 തുടങ്ങിയ അതേ മൂല്യങ്ങളിലാണ് ആർബിഐ ഡിജിറ്റൽ നോട്ടുകളും ടോക്കണുകളായി വിതരണം ചെയ്യുന്നത്.
4. യുപിഐ ക്യുആർ കോഡുകളുമായുള്ള സംയോജനം
നിലവിൽ വിപണിയിലുള്ള അതേ യുപിഐ ക്യുആർ കോഡുകൾ സ്കാൻ ചെയ്തു തന്നെ കടകളിൽ ഇ-രൂപ ഉപയോഗിച്ച് പണമടയ്ക്കാം. ഇത് ഉപയോക്താക്കൾക്കും വ്യാപാരികൾക്കും പ്രത്യേക ആപ്പുകൾ ഉപയോഗിക്കേണ്ട സാഹചര്യം ഒഴിവാക്കുന്നു.
ഉപയോക്താക്കൾക്കും വ്യാപാരികൾക്കും ലഭിക്കുന്ന അടിയന്തിര ആനുകൂല്യങ്ങൾ
സാധാരണക്കാരന്റെ അനുദിന സാമ്പത്തിക ഇടപാടുകളെ കൂടുതൽ ലളിതവും സുരക്ഷിതവുമാക്കാൻ ഇ-രൂപയ്ക്ക് സാധിക്കും.
1. ബാങ്ക് അക്കൗണ്ട് ഇല്ലാത്തവർക്കും ഡിജിറ്റൽ പേയ്മെന്റ് സാധ്യമാകുന്നു
പരമ്പരാഗത രീതിയിൽ ബാങ്ക് അക്കൗണ്ട് ഇല്ലാത്തവർക്ക് പോലും ഇ-രൂപ വാലറ്റ് തുറന്ന് പണം കൈവശം വെക്കാനും ഡിജിറ്റൽ ഇടപാടുകൾ നടത്താനും സാധിക്കും. ഇത് ഗ്രാമീണ മേഖലകളിൽ സാമ്പത്തിക ഉൾക്കൊള്ളൽ വേഗത്തിലാക്കുന്നു.
2. ഇന്റർനെറ്റ് ഇല്ലാതെയും പ്രവർത്തിക്കുന്ന ഓഫ്ളൈൻ ഫീച്ചറുകൾ
നെറ്റ്വർക്ക് കവറേജ് ഇല്ലാത്ത മലയോര മേഖലകളിലും യാത്രകളിലും ഇന്റർനെറ്റ് കണക്ഷൻ ഇല്ലാതെ തന്നെ ബ്ലൂടൂത്ത് അല്ലെങ്കിൽ എൻഎഫ്സി സാങ്കേതികവിദ്യ വഴി ഇ-രൂപ വാലറ്റുകൾ തമ്മിൽ പണം കൈമാറാൻ സാധിക്കും.
3. കടക്കാർക്ക് പൂജ്യം സേവന നിരക്കുകളും അടിയന്തിര പണ ലഭ്യതയും
വ്യാപാരികൾക്ക് ഡിജിറ്റൽ പേയ്മെന്റുകൾ സ്വീകരിക്കമ്പോൾ ലഭിക്കുന്ന മർച്ചന്റ് ഡിസ്കൗണ്ട് റേറ്റ് ചാർജുകൾ ഇ-രൂപയിൽ ഇല്ല. കൂടാതെ ബാങ്ക് സെറ്റിൽമെന്റ് സമയപരിധികൾ കാത്തുനിൽക്കാതെ കൃത്യസമയത്ത് ഡിജിറ്റൽ പണം വ്യാപാരിയുടെ വാലറ്റിലേക്ക് നേരിട്ടെത്തുന്നു.
4. അക്കൗണ്ട് ഹാക്കിംഗുകളിൽ നിന്നുള്ള സ്വകാര്യതാ സംരക്ഷണം
ഓരോ തുക ചെലവഴിക്കമ്പോഴും അത് സ്വന്തം ബാങ്ക് അക്കൗണ്ട് സ്റ്റേറ്റ്മെന്റിൽ രേഖപ്പെടുത്തപ്പെടുന്നത് ഒഴിവാക്കാൻ ഇ-രൂപ സഹായിക്കും. പേപ്പർ പണം കൈമാറുന്നത് പോലെ വ്യക്തിഗത സ്വകാര്യത ഉറപ്പാക്കിക്കൊണ്ട് ഡിജിറ്റൽ പേയ്മെന്റുകൾ നടത്താം.
ഇന്ത്യൻ സമ്പദ്വ്യവസ്ഥയ്ക്കും ബാങ്കിംഗ് മേഖലയ്ക്കും ലഭിക്കുന്ന തന്ത്രപ്രധാന നേട്ടങ്ങൾ
ആഗോള ധനകാര്യ വിപണിയിൽ ഭാരതത്തിന്റെ സാമ്പത്തിക അടിത്തറ ശക്തമാക്കാൻ ഡിജിറ്റൽ കറൻസി സഹായിക്കും.
1. നോട്ട് അച്ചടിയുടെയും ട്രാൻസ്പോർട്ടേഷന്റെയും ശതകോടികളുടെ ലാഭം
കറൻസി നോട്ടുകൾ അച്ചടിക്കാനും, സുരക്ഷിതമായി ട്രാൻസ്പോർട്ട് ചെയ്യാനും, എടിഎമ്മുകളിൽ നിറയ്ക്കാനും കേന്ദ്ര സർക്കാരിന് പ്രതിവർഷം കോടിക്കണക്കിന് രൂപയാണ് ചെലവാകുന്നത്. ഇ-രൂപയുടെ പ്രചാരം വർദ്ധിക്കുന്നതോടെ പേപ്പർ അച്ചടി ചെലവുകൾ വൻതോതിൽ വെട്ടിച്ചുരുക്കാൻ സാധിക്കും.
2. ക്രോസ് ബോർഡർ അന്താരാഷ്ട്ര പണമിടപാടുകളിലെ ലാഭം
വിദേശത്തുള്ള പ്രവാസികൾ ഭാരതത്തിലേക്ക് പണമയക്കുമ്പോൾ പണം കൈമാറ്റ ഏജൻസികൾ ഈടാക്കുന്ന ഉയർന്ന കമ്മീഷനുകൾ ഇരൂപ അധിഷ്ഠിത നെറ്റ്വർക്കുകൾ വഴി ഒഴിവാക്കാനാകും. നേരിട്ടുള്ള ഡിജിറ്റൽ കൈമാറ്റങ്ങൾ അന്താരാഷ്ട്ര ഇടപാടുകൾ അതിവേഗത്തിലാക്കും.
3. പ്രോഗ്രാമബിൾ മണിയും കൃത്യമായ ധനസഹായ വിതരണവും
ഗവൺമെന്റ് നൽകുന്ന സബ്സിഡികളും കൃഷി ആനുകൂല്യങ്ങളും കൃത്യമായ ആവശ്യങ്ങൾക്ക് മാത്രം ഉപയോഗിക്കാവുന്ന രീതിയിൽ ഇ-രൂപ പ്രോഗ്രാം ചെയ്യാം. ഉദാഹരണത്തിന് വളം വാങ്ങാൻ നൽകുന്ന ഡിജിറ്റൽ തുക വളം കടകളിൽ മാത്രം ഉപയോഗിക്കാൻ സാധിക്കുന്ന തരത്തിൽ ക്രമീകരിക്കാം.
4. കള്ളപ്പണത്തിനും വ്യാജ നോട്ടുകൾക്കും പൂർണ്ണ തടയിടൽ
ആർബിഐയുടെ കൃത്യമായ ഡിജിറ്റൽ ട്രാക്കിംഗ് ഉള്ളതിനാൽ കള്ളനോട്ടുകൾ അടിച്ചിറക്കാനോ നിഴൽ സമ്പദ്വ്യവസ്ഥകൾ രൂപീകരിക്കാനോ സാധിക്കില്ല. ഇത് രാജ്യത്തിന്റെ സാമ്പത്തിക ഭദ്രത ഉറപ്പാക്കാൻ റിസർവ് ബാങ്കിനെ സഹായിക്കും.
വാചകം ന്യൂസ് വാട്ട്സ് ആപ്പ് ഗ്രൂപ്പിൽ പങ്കാളിയാകുവാൻ
ഇവിടെ ക്ലിക്ക് ചെയ്യുക
.
വാട്സ്ആപ്പ്:ചാനലിൽ അംഗമാകാൻ ഇവിടെ ക്ലിക്ക് ചെയ്യുക .
ഫേസ്ബുക് പേജ് ലൈക്ക് ചെയ്യാൻ ഈ ലിങ്കിൽ (https://www.facebook.com/vachakam/) ക്ലിക്ക് ചെയ്യുക.
യൂട്യൂബ് ചാനൽ:വാചകം ന്യൂസ്