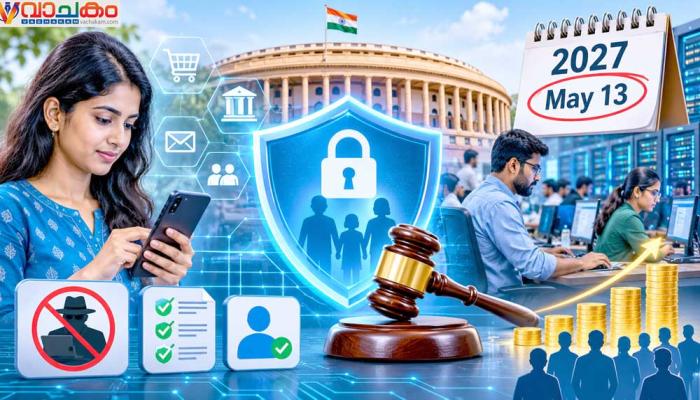
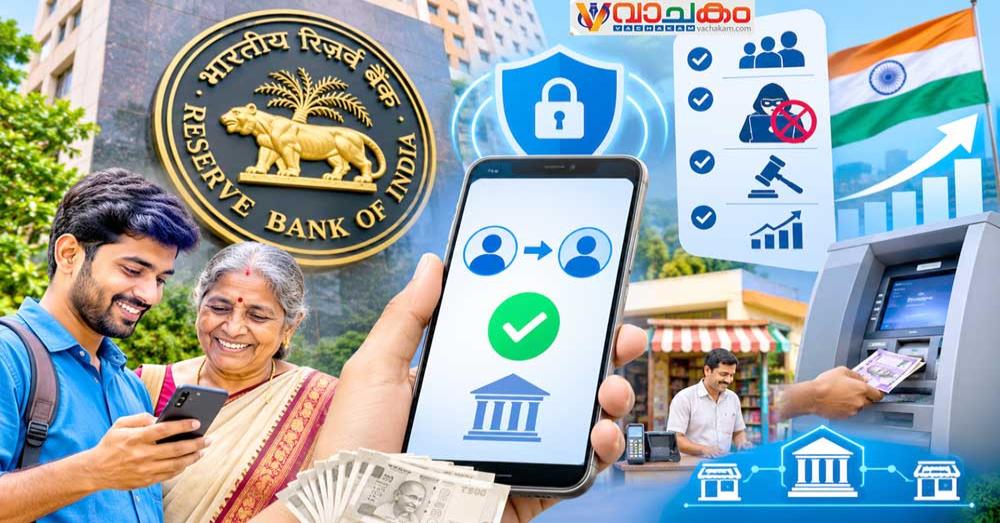
രാജ്യത്തെ പണമിടപാട് ശൃംഖലകളിൽ സുരക്ഷയും സുതാര്യതയും വർദ്ധിപ്പിക്കുന്നതിനായി ആഭ്യന്തര മണി ട്രാൻസ്ഫർ നിയമങ്ങൾ ഏകീകരിച്ചുകൊണ്ട് റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യ പുതിയ മാർഗ്ഗനിർദ്ദേശങ്ങൾ പുറപ്പെടുവിച്ചു!
2026 നവംബർ പതിനൊന്നിന് പ്രാബല്യത്തിൽ വന്ന 'റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യ ഡൊമസ്റ്റിക് മണി ട്രാൻസ്ഫർ ഡയറക്ഷൻസ്, 2026' പ്രകാരം, 2011ലും 2024ലും പുറത്തിറക്കിയ വിവിധ സർക്കുലറുകൾക്ക് പകരമായി ഒരൊറ്റ ഏകീകൃത ചട്ടക്കൂടാണ് നിലവിൽ വന്നിരിക്കുന്നത്. ബാങ്ക് അക്കൗണ്ട് ഇല്ലാത്ത സാധാരണക്കാർക്ക് പണം അയക്കുന്നതിനും സ്വീകരിക്കുന്നതിനുമുള്ള ഇടപാട് പരിധികൾ കൃത്യമായി നിർവചിക്കുന്നതോടൊപ്പം, ഓരോ ഇടപാടിലും കർശനമായ തിരിച്ചറിയൽ രേഖകളും അധിക സുരക്ഷാ പരിശോധനകളും നിർബന്ധമാക്കിയിരിക്കുകയാണ്. ഈ പുതിയ പരിഷ്കാരങ്ങൾ രാജ്യത്തെ സാധാരണക്കാരുടെ ദൈനംദിന പണമിടപാടുകളെയും, ചെറുകിട വ്യാപാര സ്ഥാപനങ്ങളെയും, ഇന്ത്യൻ സമ്പദ്വ്യവസ്ഥയെയും എങ്ങനെയെല്ലാം സ്വാധീനിക്കുന്നുവെന്ന് താഴെ വിശദമായി പരിശോധിക്കാം...
പുതിയ ആർ.ബി.ഐ ചട്ടക്കൂടും ഇടപാട് പരിധികളിലെ കൃത്യതയും
ആഭ്യന്തര പണമിടപാടുകൾക്ക് വ്യക്തമായ നിയന്ത്രണങ്ങളും സുരക്ഷാ മാനദണ്ഡങ്ങളും ഉറപ്പാക്കുന്ന പ്രധാന വ്യവസ്ഥകൾ താഴെ നൽകുന്നു.
ക്യാഷ് പേഔട്ട് സേവനങ്ങളും പരിധികളും
സ്വന്തമായി ബാങ്ക് അക്കൗണ്ട് ഇല്ലാത്ത വ്യക്തികൾക്ക് എടിഎം വഴിയോ അംഗീകൃത ബിസിനസ് കറസ്പോണ്ടന്റുമാർ വഴിയോ പണമായി തുക കൈപ്പറ്റുന്നതിനുള്ള സൗകര്യം തുടരും. എന്നാൽ ഇത്തരം ഇടപാടുകളിൽ ഒറ്റത്തവണ അയക്കാവുന്ന പരമാവധി തുക പതിനായിരം രൂപയായും, ഒരു ഗുണഭോക്താവിന് ഒരു മാസം സ്വീകരിക്കാവുന്ന ആകെ തുക ഇരുപത്തയ്യായിരം രൂപയായും നിജപ്പെടുത്തിയിട്ടുണ്ട്. പണം അയക്കുന്ന ബാങ്ക് ഗുണഭോക്താവിന്റെ പേരും വിലാസവും കൃത്യമായി രേഖപ്പെടുത്തി സൂക്ഷിക്കണം.
ക്യാഷ് പേഇൻ സേവനങ്ങളും ബാങ്ക് ശാഖാ ഇടപാടുകളും
ബാങ്ക് അക്കൗണ്ട് ഇല്ലാത്ത ഒരാൾക്ക് നേരിട്ട് ബാങ്ക് ശാഖയിലെത്തി മറ്റൊരാളുടെ ബാങ്ക് അക്കൗണ്ടിലേക്ക് എൻഇഎഫ്ടി വഴി ഒറ്റത്തവണ അൻപതിനായിരം രൂപ വരെ പണമായി നിക്ഷേപിച്ചു അയക്കാൻ സാധിക്കും. അതേസമയം, ബിസിനസ് കറസ്പോണ്ടന്റുമാർ വഴിയോ എടിഎമ്മുകൾ വഴിയോ ആണ് ഇത്തരത്തിൽ പണം അയക്കുന്നതെങ്കിൽ ഒറ്റത്തവണ അയ്യായിരം രൂപയും പ്രതിമാസം ഇരുപത്തയ്യായിരം രൂപയുമാണ് പരമാവധി പരിധി.
കർശനമായ കെവൈസി പരിശോധനയും അധിക സുരക്ഷയും
പണം അയക്കുന്ന വ്യക്തിയുടെ മൊബൈൽ നമ്പർ കൃത്യമായി പരിശോധിച്ചു ഉറപ്പുവരുത്തുകയും, സ്വയം സാക്ഷ്യപ്പെടുത്തിയ ഔദ്യോഗിക തിരിച്ചറിയൽ രേഖ സമർപ്പിക്കുകയും വേണം. കൂടാതെ, നടക്കുന്ന ഓരോ ഇടപാടിനും ഒടിപി പോലുള്ള അധിക സുരക്ഷാ പരിശോധന നിർബന്ധമാക്കിയിട്ടുണ്ട്.
നിയമത്തിന്റെ പരിധിയിൽ വരുന്ന സ്ഥാപനങ്ങൾ
എല്ലാ ഷെഡ്യൂൾഡ് കൊമേഴ്സ്യൽ ബാങ്കുകൾ, റീജിയണൽ റൂറൽ ബാങ്കുകൾ, സഹകരണ ബാങ്കുകൾ, അംഗീകൃത പേയ്മെന്റ് സിസ്റ്റം ഓപ്പറേറ്റർമാർ എന്നിവർക്കെല്ലാം ഈ നിർദ്ദേശങ്ങൾ ബാധകമാണ്. എന്നാൽ കാർഡ്ടുകാർഡ് പണമിടപാടുകളെ ഈ ചട്ടക്കൂടിൽ നിന്ന് ഒഴിവാക്കിയിട്ടുണ്ട്.
സാധാരണക്കാരുടെ ജീവിതത്തിലും സുരക്ഷയിലും ഉണ്ടാകുന്ന മാറ്റങ്ങൾ
ദൈനംദിന ആവശ്യങ്ങൾക്കായി പണം അയക്കുന്ന സാധാരണക്കാർക്കും അതിഥി തൊഴിലാളികൾക്കും പുതിയ നിയമം വലിയ ആശ്വാസവും സുരക്ഷയുമാണ് നൽകുന്നത്.
അതിഥി തൊഴിലാളികൾക്കും ഗ്രാമീണ കുടുംബങ്ങൾക്കുമുള്ള സൗകര്യങ്ങൾ
മറ്റു സംസ്ഥാനങ്ങളിൽ ജോലി ചെയ്യുന്ന തൊഴിലാളികൾക്ക് സ്വന്തം നാട്ടിലുള്ള ബാങ്ക് അക്കൗണ്ടില്ലാത്ത മാതാപിതാക്കൾക്കോ കുടുംബാംഗങ്ങൾക്കോ സുരക്ഷിതമായി പണം എത്തിക്കാൻ ഈ സംവിധാനം സഹായിക്കുന്നു. അനധികൃത ഏജന്റുമാരെ ആശ്രയിക്കാതെ അംഗീകൃത കേന്ദ്രങ്ങൾ വഴി തത്സമയം പണം കൈമാറാൻ സാധിക്കും.
സൈബർ തട്ടിപ്പുകളിൽ നിന്നുള്ള സംരക്ഷണം
അസാധാരണമായ രീതിയിൽ ഒരു അക്കൗണ്ടിലേക്ക് തുടർച്ചയായി പണം എത്തുന്നത് കണ്ടെത്താൻ ബാങ്കുകൾ പ്രത്യേക നിരീക്ഷണ സംവിധാനങ്ങൾ ഏർപ്പെടുത്തണം. സംശയാസ്പദമായ ഇടപാടുകൾ ശ്രദ്ധയിൽപ്പെട്ടാൽ ഉടൻ അന്വേഷണം നടത്തുകയും ഉപയോക്താക്കൾക്ക് കൃത്യമായ സന്ദേശങ്ങൾ അയക്കുകയും വേണം.
പരാതി പരിഹാര സംവിധാനത്തിലെ സുതാര്യത
പണമിടപാടുകളിൽ എന്തെങ്കിലും പിഴവുകളോ കാലതാമസമോ സംഭവിച്ചാൽ ഉപയോക്താക്കൾക്ക് റിസർവ് ബാങ്കിന്റെ ഇന്റഗ്രേറ്റഡ് ഓംബുഡ്സ്മാൻ പദ്ധതി പ്രകാരം നേരിട്ട് പരാതി നൽകാൻ സാധിക്കും. ഇത് സാധാരണക്കാരുടെ പണത്തിന് പൂർണ്ണ നിയമസംരക്ഷണം ഉറപ്പാക്കുന്നു.
സേവന നിരക്കുകളിലെ വ്യക്തത
ആഭ്യന്തര മണി ട്രാൻസ്ഫർ സേവനങ്ങൾക്ക് ന്യായമായ നിരക്കുകൾ ഈടാക്കാൻ ബാങ്കുകൾക്കും പേയ്മെന്റ് സ്ഥാപനങ്ങൾക്കും അനുവാദമുണ്ട്. ഇടപാട് നടത്തുന്നതിന് മുൻപ് തന്നെ ഈ നിരക്കുകൾ ഉപയോക്താക്കളെ കൃത്യമായി അറിയിക്കേണ്ടതുണ്ട്.
ചെറുകിട വ്യാപാരികളിലും ഇന്ത്യൻ സമ്പദ്വ്യവസ്ഥയിലും ഉണ്ടാകുന്ന സ്വാധീനം
രാജ്യത്തെ സാമ്പത്തിക വ്യവസ്ഥയെ കൂടുതൽ ക്രമീകൃതമാക്കുന്നതിൽ ഈ ഏകീകൃത നിയമം നിർണ്ണായക പങ്കുവഹിക്കുന്നു.
വ്യാപാര സ്ഥാപനങ്ങളുടെയും പേയ്മെന്റ് ഏജന്റുമാരുടെയും പ്രവർത്തനങ്ങൾ
രാജ്യത്തുടനീളമുള്ള ലക്ഷക്കണക്കിന് ബിസിനസ് കറസ്പോണ്ടന്റ് ഔട്ട്ലെറ്റുകൾക്കും റീട്ടെയിൽ പേയ്മെന്റ് കേന്ദ്രങ്ങൾക്കും വ്യക്തമായ പ്രവർത്തന മാർഗ്ഗരേഖ ലഭിച്ചതോടെ ആശയക്കുഴപ്പങ്ങൾ ഒഴിവായി. എൻഇഎഫ്ടി, ഐഎംപിഎസ് സന്ദേശങ്ങളിൽ പണം അയക്കുന്നയാളുടെ വിവരങ്ങൾ കൃത്യമായി രേഖപ്പെടുത്തുന്നത് വ്യാപാര ഇടപാടുകളുടെ വിശ്വാസ്യത വർദ്ധിപ്പിക്കുന്നു.
കള്ളപ്പണം വെളുപ്പിക്കലിനും നികുതി വെട്ടിപ്പിനും തടയിടൽ
പണമായി നടത്തുന്ന നിക്ഷേപങ്ങൾക്ക് 2025ലെ ആദായനികുതി നിയമത്തിലെ വ്യവസ്ഥകൾ ബാധകമാക്കിയിട്ടുണ്ട്. കൂടാതെ, ഓരോ പണമിടപാടും പണമായി നടത്തിയതാണെന്ന് തിരിച്ചറിയാൻ പ്രത്യേക അടയാളം സന്ദേശത്തിൽ ഉൾപ്പെടുത്തുന്നത് കണക്കിൽപ്പെടാത്ത പണത്തിന്റെ ഒഴുക്ക് തടയാൻ സഹായിക്കും.
ഡിജിറ്റൽ സാമ്പത്തിക ഉൾപ്പെടുത്തലിന് ലഭിക്കുന്ന കരുത്ത്
ബാങ്കിംഗ് സേവനങ്ങൾ പരിമിതമായ ഉൾനാടൻ ഗ്രാമങ്ങളിലേക്ക് പോലും സുരക്ഷിതമായ പണമിടപാട് സൗകര്യങ്ങൾ എത്തിക്കാൻ ഈ ചട്ടക്കൂട് സഹായിക്കുന്നു. ഘട്ടംഘട്ടമായി കൂടുതൽ ആളുകളെ ഔപചാരിക ബാങ്കിംഗ് സംവിധാനത്തിലേക്ക് കൊണ്ടുവരാൻ ഇത് വഴിയൊരുക്കും.
ഇന്ത്യൻ സമ്പദ്വ്യവസ്ഥയുടെ സുസ്ഥിര വളർച്ച
അനൗപചാരിക പണമിടപാട് രീതികൾ കുറയുന്നതും ബാങ്കിംഗ് ശൃംഖലയിലൂടെയുള്ള പണത്തിന്റെ ചംക്രമണം വർദ്ധിക്കുന്നതും രാജ്യത്തിന്റെ സാമ്പത്തിക ഭദ്രതയ്ക്ക് കരുത്തേകും. വിദേശത്ത് ജോലി ചെയ്യുന്ന ഇന്ത്യൻ വംശജർ നാട്ടിലേക്ക് അയക്കുന്ന പണം കുടുംബാംഗങ്ങൾക്കിടയിൽ സുരക്ഷിതമായി വിതരണം ചെയ്യാനും ഈ ആഭ്യന്തര സംവിധാനങ്ങൾ ഉപകരിക്കും.
വാചകം ന്യൂസ് വാട്ട്സ് ആപ്പ് ഗ്രൂപ്പിൽ പങ്കാളിയാകുവാൻ
ഇവിടെ ക്ലിക്ക് ചെയ്യുക
.
വാട്സ്ആപ്പ്:ചാനലിൽ അംഗമാകാൻ ഇവിടെ ക്ലിക്ക് ചെയ്യുക .
ഫേസ്ബുക് പേജ് ലൈക്ക് ചെയ്യാൻ ഈ ലിങ്കിൽ (https://www.facebook.com/vachakam/) ക്ലിക്ക് ചെയ്യുക.
യൂട്യൂബ് ചാനൽ:വാചകം ന്യൂസ്